Kerugian Negara dalam UU Tipikor: Perjelas Pembuktian, Jangan Lindungi Korupsi
Finantara.id - Perdebatan mengenai unsur kerugian keuangan negara dalam tindak pidana korupsi seharusnya tidak terjebak pada pilihan antara melindungi pejabat dari kriminalisasi dan melemahkan pemberantasan korupsi. Persoalan utamanya adalah bagaimana merumuskan unsur delik dan standar pembuktian secara tegas agar keputusan yang sah tidak dipidana semata-mata karena berujung rugi, sementara penyalahgunaan kewenangan tetap dapat ditindak.
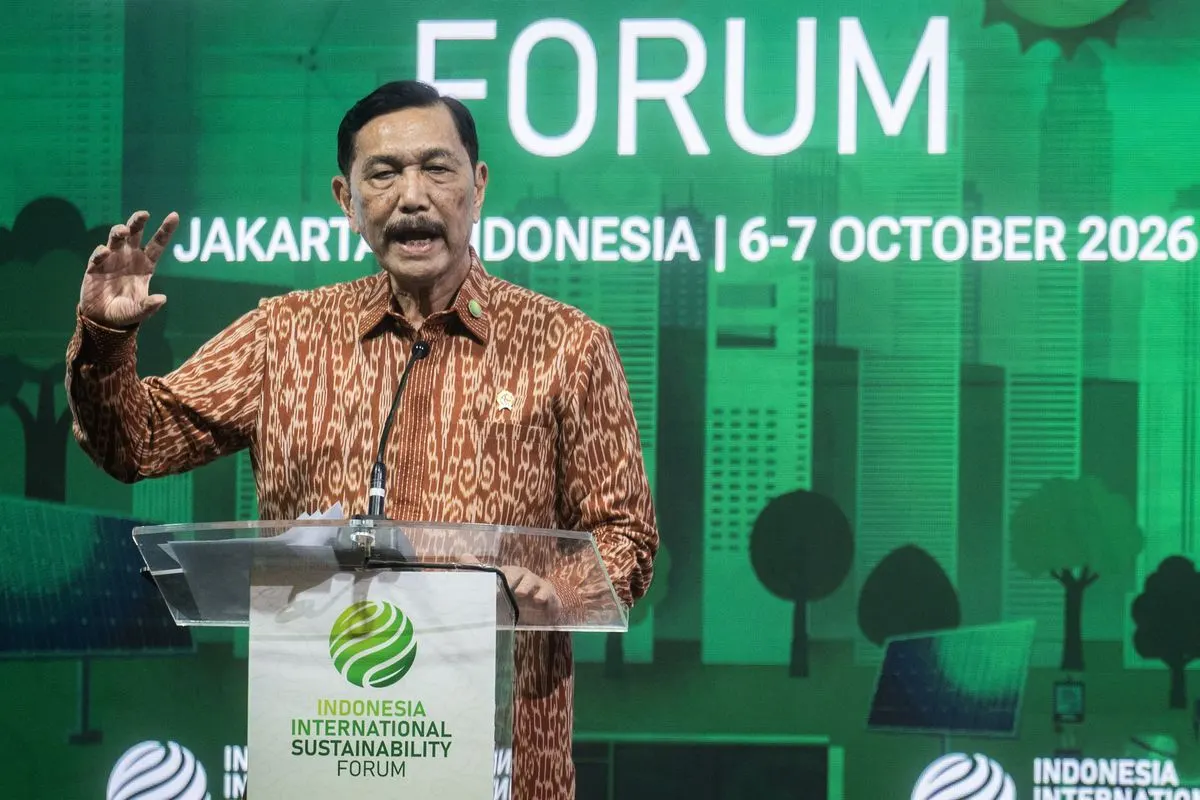
Polemik ini mengemuka setelah Ketua Dewan Ekonomi Nasional (DEN) Luhut Binsar Pandjaitan menyampaikan pandangan mengenai rumusan tindak pidana korupsi dalam Konvensi Antikorupsi Perserikatan Bangsa-Bangsa (United Nations Convention against Corruption/UNCAC).
Pernyataannya sempat dipahami sebagai usulan untuk menghapus unsur kerugian negara dari delik korupsi. Namun, pada 21 Oktober 2026, DEN memberikan klarifikasi bahwa rekomendasinya bukan untuk menghapus unsur tersebut. Luhut menegaskan bahwa yang perlu diperbaiki ialah cara membuktikan unsur tindak pidana agar lebih jelas, objektif, dan konsisten, sekaligus memperluas cakupan pemberantasan korupsi melalui penambahan delik yang belum diatur dalam hukum nasional. (Klarifikasi resmi DEN)
Perbedaan antara menghapus unsur delik dan memperjelas pembuktiannya sangat mendasar. Penghapusan unsur dapat mengubah cakupan pertanggungjawaban pidana, sedangkan penyempurnaan pembuktian bertujuan memperkuat kepastian hukum tanpa menghilangkan pertanggungjawaban atas korupsi.
Karena itu, persoalan yang perlu dijawab bukan sekadar apakah unsur kerugian negara harus dipertahankan, melainkan bagaimana hukum membedakan kerugian akibat risiko yang sah dari kerugian yang timbul karena perbuatan melawan hukum atau penyalahgunaan kewenangan.
Kerugian Negara Bukan Bukti Otomatis Korupsi
Kerugian keuangan negara merupakan unsur penting dalam delik korupsi tertentu. Namun, nilai kerugian tidak boleh dijadikan jalan pintas untuk membuktikan tindak pidana. Kerugian merupakan akibat yang harus dijelaskan penyebab, hubungan kausal, dan keterkaitannya dengan perbuatan yang didakwakan.
Sebaliknya, tidak semua tindak pidana korupsi menghasilkan kerugian keuangan negara yang mudah dihitung. Penyuapan, misalnya, dapat merusak integritas keputusan publik meskipun dampak keuangannya tidak langsung terlihat atau sulit diukur. Karena itu, pemberantasan korupsi membutuhkan rumusan delik yang mampu menjangkau beragam bentuk penyalahgunaan kekuasaan, disertai standar pembuktian yang melindungi hak warga negara.
Dari perspektif politik hukum, unsur kerugian negara tidak semestinya dihapus hanya untuk mengatasi risiko kriminalisasi kebijakan. Yang lebih penting ialah memperjelas unsur tindak pidana, parameter pembuktian, dan hubungan antara perbuatan yang dituduhkan dengan kerugian yang ditimbulkan.
Pasal 2 dan Pasal 3 Undang-Undang Pemberantasan Tindak Pidana Korupsi (UU Tipikor), serta Pasal 603 dan Pasal 604 KUHP, perlu diterapkan dengan memperhatikan rumusan masing-masing delik dan perkembangan hukum yang berlaku.
Putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016 menjadi salah satu rujukan penting dalam persoalan ini. Melalui putusan tersebut, MK menyatakan kata “dapat” dalam Pasal 2 ayat (1) dan Pasal 3 UU Tipikor bertentangan dengan UUD 1945 dan tidak memiliki kekuatan hukum mengikat. Putusan itu memperkuat pendekatan yang mensyaratkan pembuktian kerugian keuangan negara secara nyata pada kedua pasal tersebut. (Putusan MK Nomor 25/PUU-XIV/2016)
Dalam praktik, setiap unsur delik harus dibuktikan secara terpisah. Perbuatan melawan hukum atau penyalahgunaan kewenangan, kesalahan pelaku, hubungan sebab akibat, serta kerugian yang disyaratkan oleh rumusan delik tidak boleh dicampuradukkan.
Kerugian akibat keputusan yang buruk tidak otomatis membuktikan adanya niat koruptif. Namun, ketiadaan pengakuan tentang niat jahat juga tidak boleh menjadi celah untuk membebaskan pelaku.
Kesalahan dapat dinilai melalui bukti objektif, seperti rekayasa dokumen, konflik kepentingan yang disembunyikan, penerimaan keuntungan tidak sah, manipulasi pengadaan, atau pengabaian prosedur secara sadar demi menguntungkan pihak tertentu. Indikator-indikator tersebut tetap harus dinilai dalam konteks perkara dan tidak dapat diperlakukan sebagai bukti tunggal yang otomatis menentukan kesalahan.
Kepastian Hukum Membutuhkan Batas yang Terukur
Dari perspektif hukum tata negara, kepastian hukum merupakan bagian penting dari prinsip negara hukum dan perlindungan atas proses peradilan yang adil.
Rumusan pidana yang tidak jelas dapat memberikan ruang diskresi terlalu besar kepada penyidik dan penuntut umum. Akibatnya, hukum berisiko diterapkan secara tidak konsisten atau digunakan sebagai alat tekanan terhadap pengambil keputusan.
Namun, memberikan kekebalan kepada pejabat atau pengurus perusahaan negara atas nama risiko bisnis juga bukan jalan keluar. Perlindungan yang terlalu luas justru dapat menciptakan kekuasaan ekonomi tanpa akuntabilitas.
Karena itu, batas antara kesalahan administrasi, risiko bisnis, dan tindak pidana perlu dirumuskan secara terukur. Jika diperlukan, penyempurnaan harus dituangkan melalui perubahan peraturan perundang-undangan, bukan hanya surat edaran atau pedoman internal yang kedudukan hukumnya terbatas.
Penghitungan kerugian negara juga perlu didasarkan pada metode yang transparan, asumsi yang dapat diuji, dasar penilaian yang jelas, serta hubungan kausal antara perbuatan yang dituduhkan dan kerugian yang diklaim.
Badan Pemeriksa Keuangan (BPK), auditor, dan ahli sesuai kewenangannya perlu menjelaskan dasar teknis penghitungan tersebut agar dapat diuji oleh para pihak. Namun, hasil audit bukan putusan mengenai bersalah atau tidaknya seseorang. Audit menyediakan bukti dan analisis keuangan, sedangkan penilaian akhir atas seluruh unsur tindak pidana tetap menjadi kewenangan hakim.
Tersangka atau terdakwa juga harus memperoleh kesempatan yang memadai untuk menguji metode penghitungan kerugian, menghadirkan ahli tandingan, dan menyampaikan keberatan dalam proses peradilan yang terbuka serta independen.
Dengan demikian, kepastian hukum tidak hanya bergantung pada keberadaan pasal, tetapi juga pada kualitas rumusan, ketepatan pembuktian, dan konsistensi penerapannya.
Kesalahan Administrasi Tidak Sama dengan Korupsi
Hukum administrasi negara perlu berfungsi sebagai pembeda yang efektif antara kesalahan administratif dan tindak pidana. Mekanisme administrasi tidak boleh dijadikan alasan untuk menunda penindakan apabila telah terdapat bukti awal yang memadai mengenai dugaan korupsi.
Kekeliruan prosedur, keputusan yang tidak efisien, atau kerugian akibat perubahan kondisi pasar dapat ditangani melalui koreksi administratif, ganti rugi, audit, atau mekanisme perdata jika unsur pidana tidak terbukti.
Sebaliknya, pengaturan tender, transaksi fiktif, manipulasi penilaian aset, suap, dan konflik kepentingan yang sengaja disembunyikan harus diproses melalui jalur pidana apabila seluruh unsur delik yang relevan terbukti.
Pengembalian uang negara penting untuk memulihkan aset publik, tetapi tidak otomatis menghapus pertanggungjawaban pidana apabila tindak pidana telah terbukti.
Pemeriksaan dapat dilakukan melalui tahapan yang sesuai dengan karakter penyimpangan. Audit kepatuhan dan pemeriksaan administratif dapat membantu menjelaskan masalah, tetapi tidak boleh menjadi prasyarat mutlak untuk memulai penyidikan apabila telah terdapat bukti awal yang memadai mengenai suap, pemalsuan, atau upaya menghilangkan barang bukti.
Penegak hukum perlu menjelaskan secara transparan alasan memilih jalur administratif, perdata, atau pidana, dengan tetap mematuhi kewenangan dan prosedur hukum yang berlaku.
Pendekatan tersebut dapat membantu mencegah kriminalisasi terhadap kesalahan yang tidak memenuhi unsur pidana, tanpa menciptakan ruang aman bagi pelaku penyalahgunaan kekuasaan.
Business Judgment Rule untuk Melindungi Keputusan Bisnis yang Sah
Persoalan ini juga penting bagi direksi Badan Usaha Milik Negara (BUMN). Dalam kegiatan bisnis, kerugian merupakan risiko yang tidak selalu dapat dihindari. Perusahaan dapat mengambil keputusan berdasarkan informasi dan pertimbangan yang wajar, tetapi tetap mengalami kerugian akibat perubahan harga, kondisi pasar, atau faktor di luar kendali manajemen.
Karena itu, prinsip business judgment rule (BJR) patut digunakan sebagai salah satu alat untuk menilai apakah suatu keputusan merupakan tindakan bisnis yang wajar atau bagian dari penyalahgunaan kewenangan. Prinsip ini tidak boleh menjadi tameng mutlak bagi setiap keputusan direksi yang merugikan perusahaan.
Perlindungan layak diberikan apabila keputusan dibuat dengan itikad baik, berdasarkan informasi yang memadai, melalui proses yang hati-hati, tanpa konflik kepentingan yang tidak semestinya, dan demi kepentingan perusahaan.
Kegagalan usaha setelah melalui proses pengambilan keputusan yang wajar berbeda secara mendasar dari transaksi yang sejak awal direkayasa untuk menguntungkan diri sendiri atau pihak lain.
Oleh karena itu, perlindungan harus berkaitan dengan kualitas proses pengambilan keputusan, bukan semata-mata jabatan pelakunya atau besarnya kerugian yang tercatat.
BJR juga tidak boleh menutup pemeriksaan terhadap dugaan suap, manipulasi, atau benturan kepentingan. Jika unsur tindak pidana terbukti, alasan bahwa tindakan tersebut merupakan keputusan bisnis tidak dengan sendirinya menghapus pertanggungjawaban.
Pemisahan yang jelas diperlukan agar direksi tidak takut mengambil keputusan bisnis yang sah, tetapi juga tidak dapat menggunakan risiko bisnis sebagai dalih untuk menghindari pertanggungjawaban atas penyimpangan.
Perbedaan Pandangan Harus Berujung pada Pembaruan Hukum
Perdebatan tentang unsur kerugian negara memperlihatkan perlunya pembaruan hukum pidana yang menjaga dua kepentingan sekaligus: mencegah kriminalisasi terhadap kebijakan dan keputusan bisnis yang sah, serta memastikan penyalahgunaan kewenangan tetap dapat ditindak.
Ketua DEN Luhut Binsar Pandjaitan menegaskan bahwa rekomendasi lembaganya bukan untuk menghapus unsur kerugian negara, melainkan memperjelas pembuktian dan memperluas cakupan delik korupsi yang belum diatur dalam hukum nasional. (Pernyataan resmi DEN)
Dalam perdebatan yang lebih luas, Yusril Ihza Mahendra menilai pembaruan UU Tipikor perlu dikaji agar lebih selaras dengan UNCAC. Sementara itu, KPK menekankan pentingnya mempertahankan dasar penindakan terhadap korupsi yang merugikan keuangan negara.
Perbedaan pandangan tersebut semestinya menjadi ruang untuk menyusun pembaruan hukum secara cermat, bukan sekadar mempertentangkan kepentingan institusi.
Reformasi perlu diarahkan pada empat hal: memperjelas unsur delik dan standar pembuktian, memperkuat transparansi penghitungan kerugian negara, memisahkan secara konsisten kesalahan administrasi dari tindak pidana, serta memberikan perlindungan proporsional bagi keputusan bisnis yang sah dan beritikad baik.
Pada saat yang sama, pemberantasan korupsi harus tetap mampu menjangkau berbagai bentuk penyalahgunaan kekuasaan, termasuk penyuapan. Penerapan standar internasional melalui UNCAC perlu disesuaikan dengan kebutuhan serta kerangka hukum nasional.
Pada akhirnya, yang perlu dipertahankan bukan rumusan delik yang kabur sehingga membuka peluang penyalahgunaan oleh aparat, melainkan hukum yang tegas terhadap korupsi dan adil terhadap keputusan sah yang mengandung risiko.
Direksi BUMN tidak semestinya dipidana hanya karena perusahaan mengalami kerugian. Sebaliknya, kerugian bisnis juga tidak boleh dijadikan kedok untuk melindungi transaksi yang direkayasa, konflik kepentingan, atau penyalahgunaan kewenangan.
Kerugian negara tetap penting sebagai unsur dalam delik yang relevan, tetapi pembuktiannya harus disiplin, objektif, dan dapat diuji. Dengan demikian, hukum dapat menjalankan dua fungsi sekaligus: melindungi pengambil keputusan yang bertindak secara sah dan memastikan pelaku korupsi tidak lolos dari pertanggungjawaban.